
Board Insights #1 — CSRD & CSDDD : Du « Comply or Explain » à la responsabilité personnelle des Administrateurs
À la rentrée 2026, la gouvernance RSE bascule du déclaratif à la responsabilité juridique. Découvrez comment la CSRD et la CSDDD transforment la donnée ESG en enjeu fiduciaire et financier pour les Conseils d'Administration, avec la checklist stratégique à poser à votre Comex.
À la rentrée 2026, la gouvernance de la durabilité franchit un cap décisif. L'époque du reporting déclaratif et des engagements vagues à horizon 2050 est révolue. Sous l'effet combiné de la directive CSRD (reporting certifié) et de la CSDDD (devoir de vigilance sur la chaîne de valeur), l'extra-financier intègre le périmètre de la responsabilité fiduciaire des administrateurs.
Pour les Conseils d'Administration et Comités d'Audit, la question n'est plus : "Comment rédiger notre rapport RSE ?", mais : "Comment notre Conseil audite-t-il la donnée ESG pour protéger l'entreprise et ses dirigeants contre les risques juridiques et financiers ?"
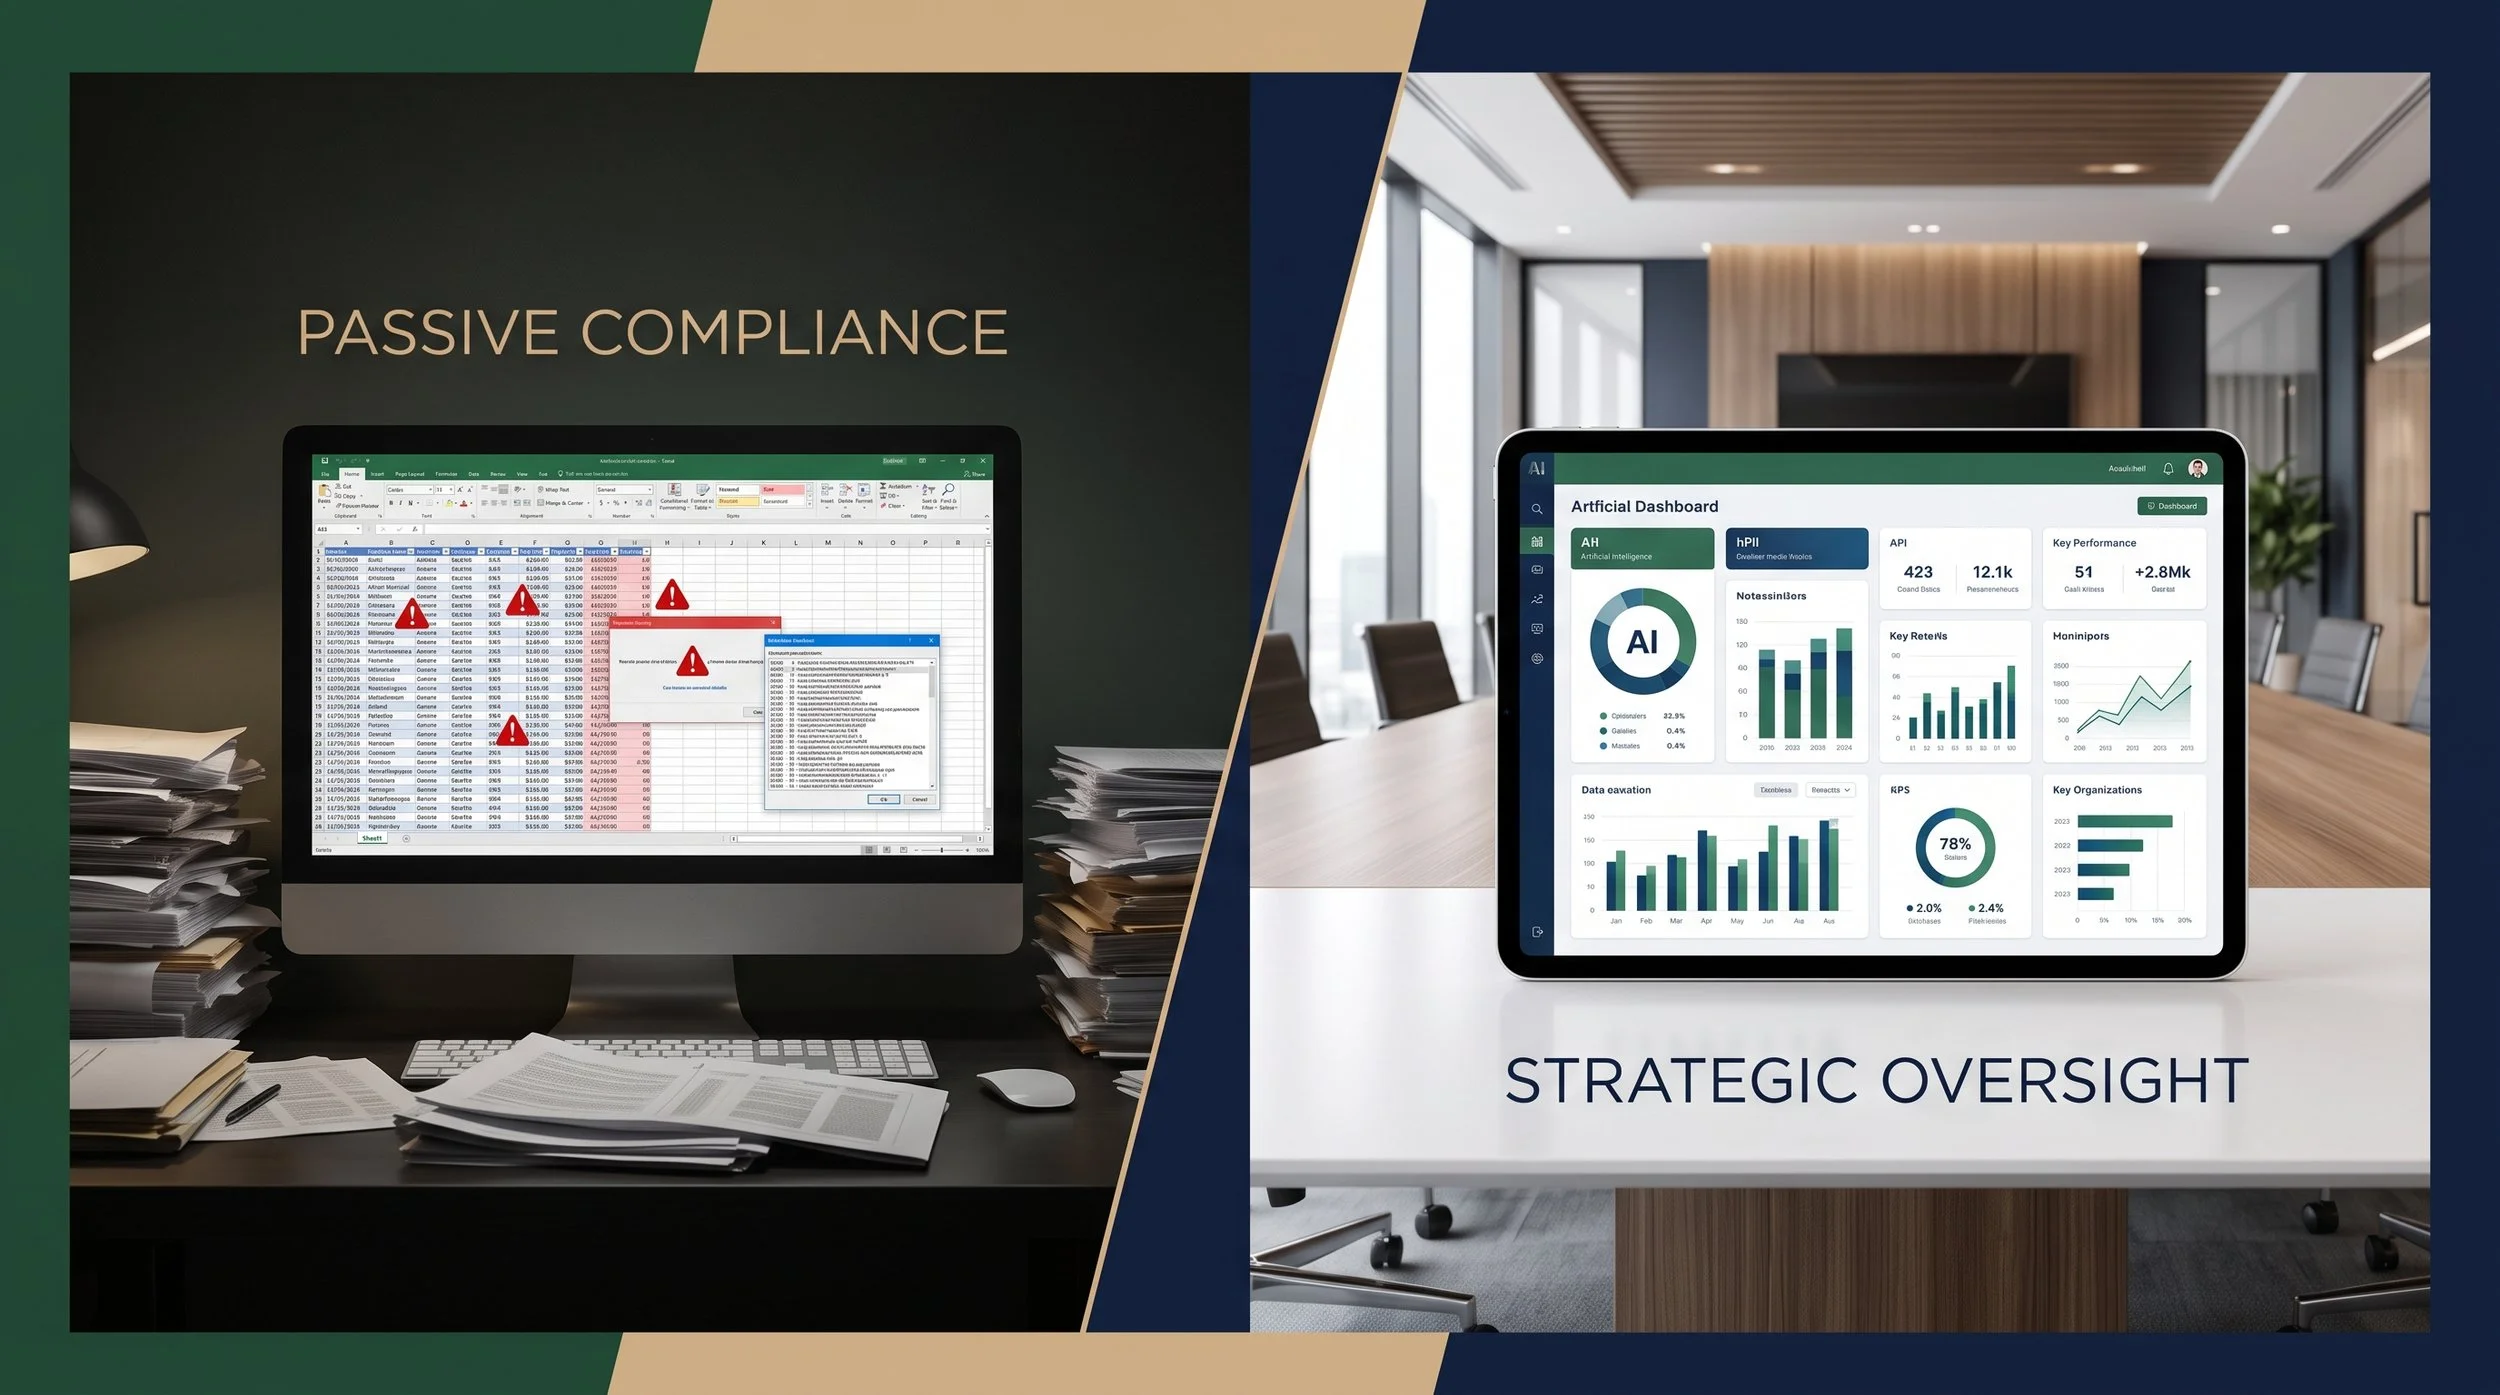
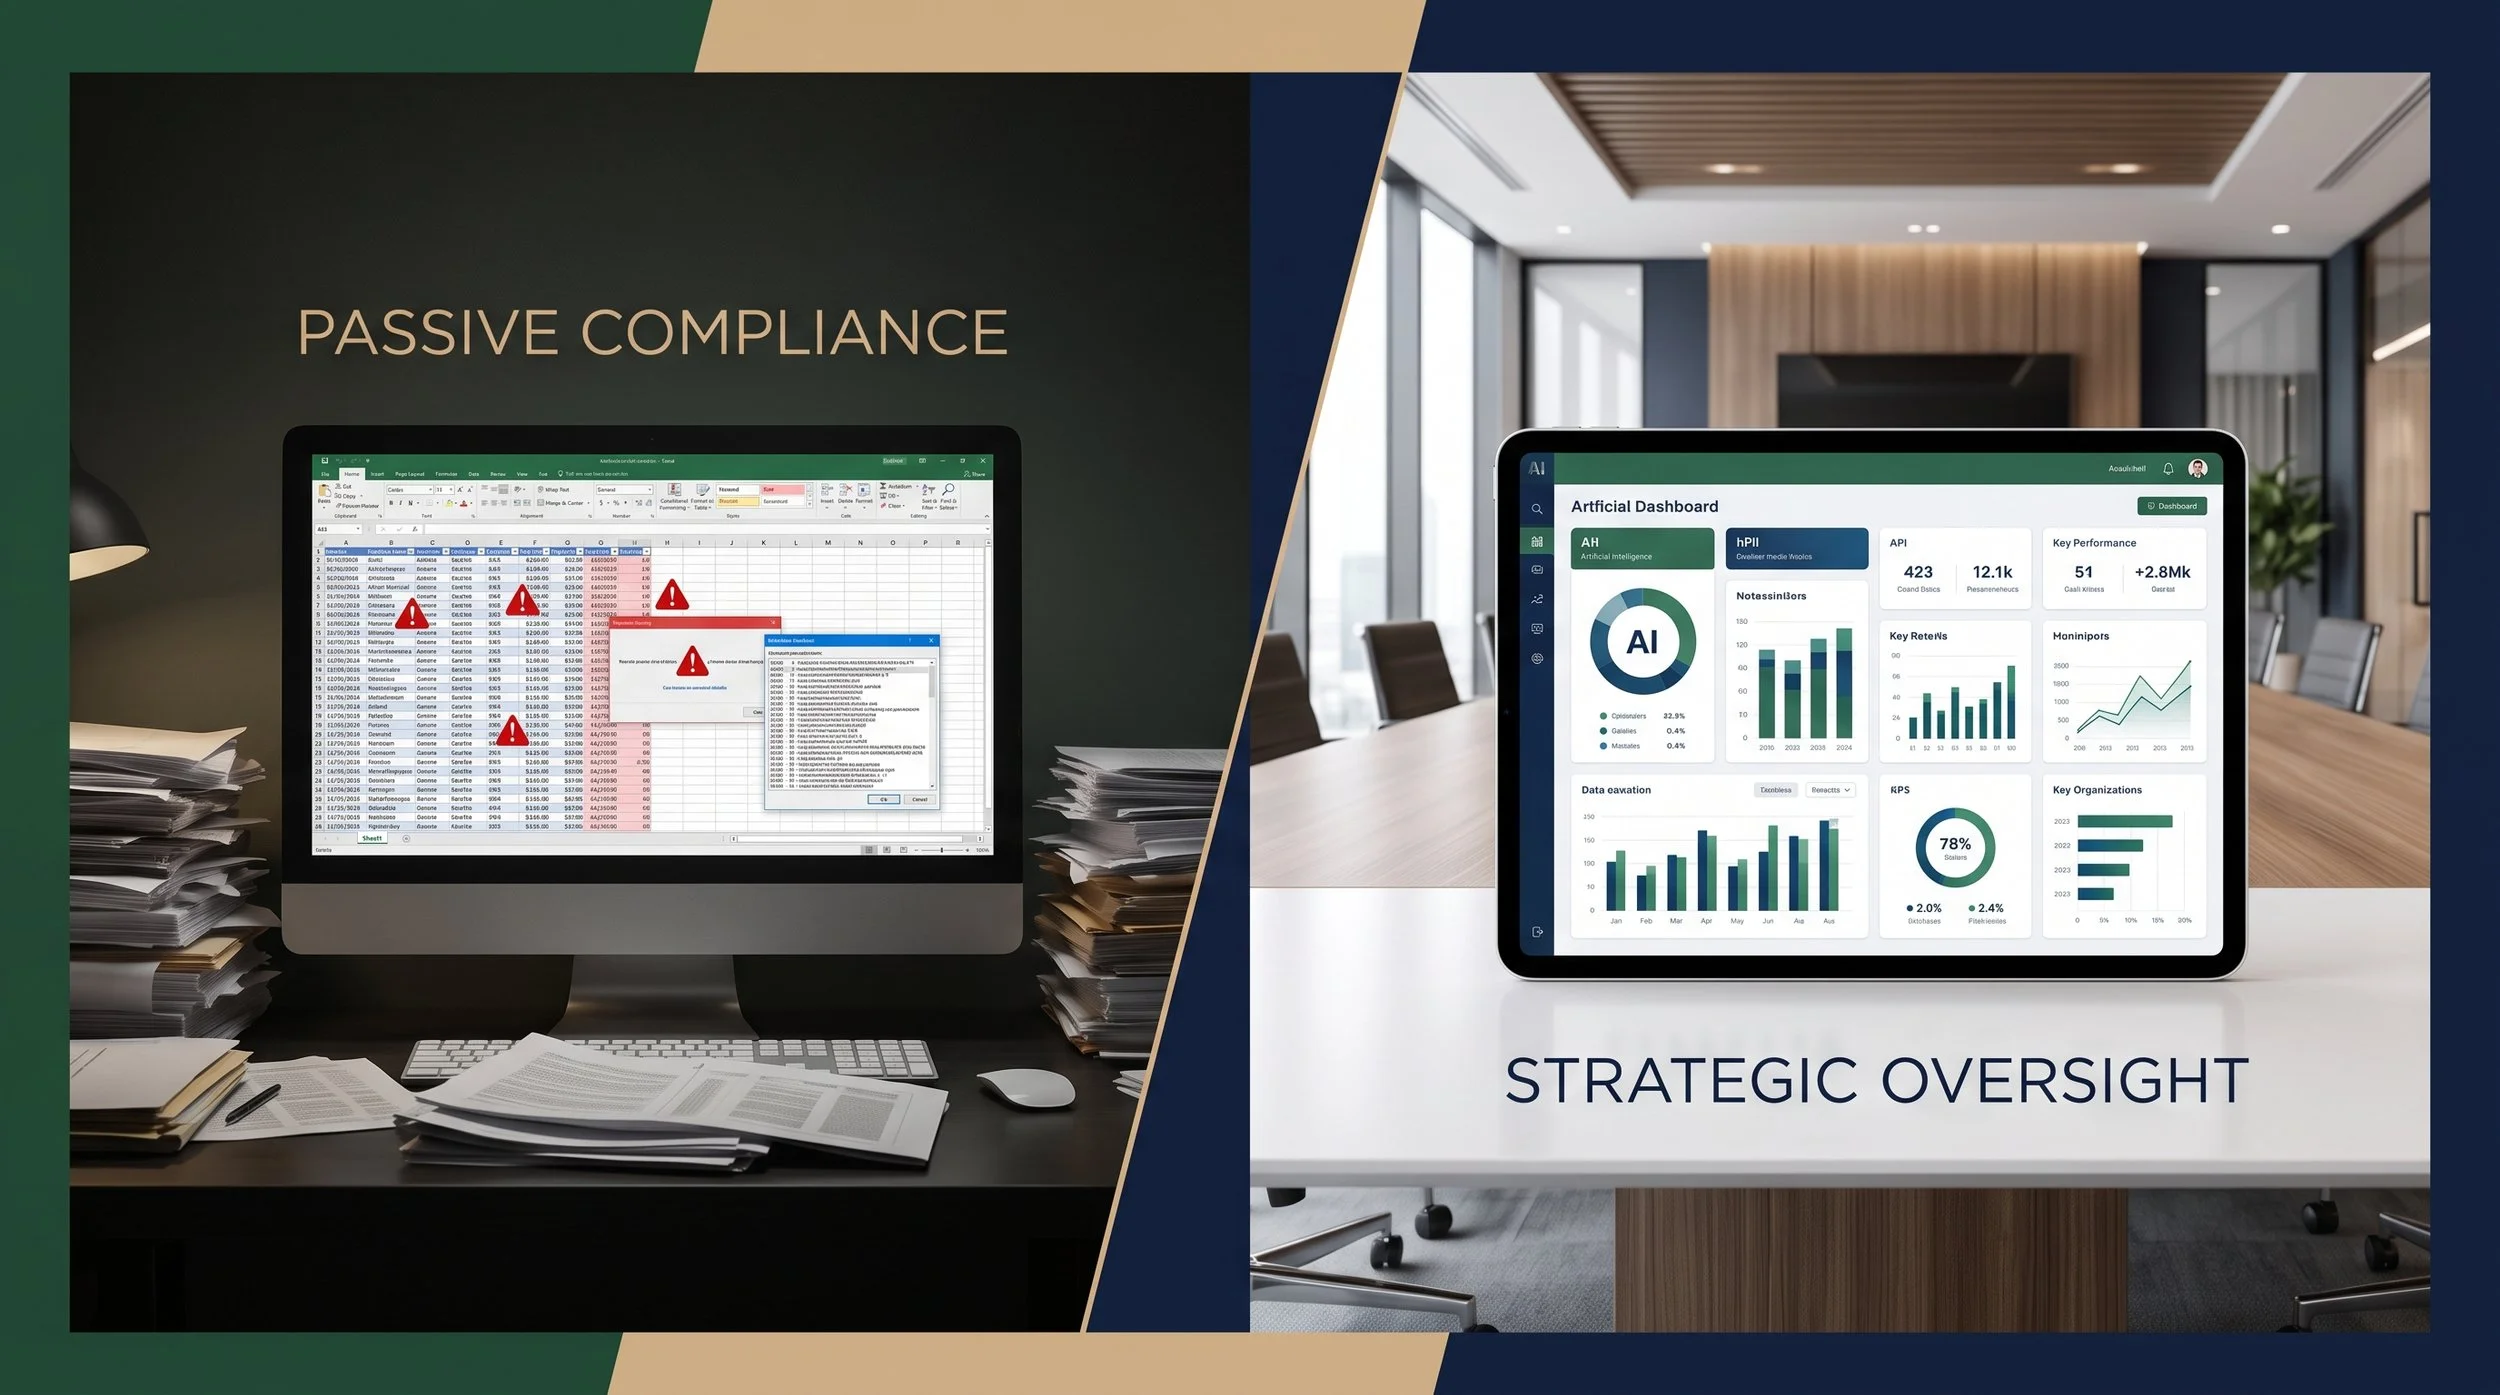
Le Miroir du Board : Mauvaises vs. Bonnes Pratiques
❌ La Mauvaise Pratique (Poste passive)
Périmètre: Déléguée entièrement à la Direction RSE ou au cabinet comptable sans arbitrage du Board.
Données: Basée sur des estimations vagues ou des moyennes sectorielles non vérifiables.
Choc réglementaire: Subi comme une charge administrative annuelle sans impact sur l'allocation de capital.
✅ La Bonne Pratique (Gouvernance stratégique)
Périmètre: Pilotée par un Comité de Risques/CSRD dédié, avec validation des matrices de double matérialité.
Données: Auditée à partir de données terrain automatisées et traçables sur l'ensemble du Scope 3.
Choc réglementaire: Utilisé pour réorienter les CapEx vers des modèles circulaires ou de décarbonation durables.
Cas d'Usage & Jurisprudence : Europe vs. Monde
1. Le cas européen d'excellence — Schneider Electric
Schneider Electric a intégré très tôt les indicateurs extra-financiers au cœur des travaux de ses Comités d'Audit et de Rémunération. En alignant directement la part variable des dirigeants sur des objectifs de décarbonation mesurables et audités, le Conseil a transformé une contrainte européenne en argument de valorisation boursière.
2. Le risque de contentieux — La responsabilité directe des administrateurs
L'émergence du Litigation Risk cible désormais directement les Comex et Boards. Des actions en justice engagées contre des géants énergétiques ou industriels européens montrent que les actionnaires activistes n'attaquent plus seulement la marque, mais contestent la responsabilité des administrateurs pour "manquement au devoir de diligence" lorsque les trajectoires CapEx contredisent les engagements publiés.
La passerelle marché : L'apport de l'écosystème GreenTech
En tant que consultante au sein du programme Google Startups for Sustainable Development, j'observe au quotidien un basculement majeur : les grands groupes ne peuvent plus résoudre leurs exigences de conformité avec des fichiers Excel déclaratifs. Ils doivent s'appuyer sur des solutions technologiques de pointe.
Tracabilité Scope 3 & Zéro Déforestation : Des entreprises soutenues dans l'écosystème GreenTech (comme Morfo) démontrent qu'il est possible d'allier imagerie satellite et IA pour fournir des preuves de restauration de la biodiversité d'une précision auditable pour les rapports CSRD.
Maîtrise des données de la chaîne de valeur : L'intégration d'architectures de données automatisées permet aujourd'hui d'anticiper la CSDDD en cartographiant en temps réel les risques d'approvisionnement, transformant un risque de sanction en avantage concurrentiel lors des appels d'offres.
La "Board Checklist" : 4 questions à poser à votre Comex au prochain Conseil
Auditabilité : Nos données de double matérialité CSRD sont-elles prêtes à subir un contrôle avec le même niveau de rigueur qu'un audit financier externe ?
Chaîne de valeur (CSDDD) : Sommes-nous capables de prouver la traçabilité de nos approvisionnements critiques en cas de contrôle réglementaire ou de litige ?
Allocation de capital : Quelle proportion de nos CapEx 2026-2030 est explicitement fléchée vers l'adaptation de notre modèle d'affaires ?
Solutions marché : La Direction Générale s'appuie-t-elle sur les technologies GreenTech/IA émergentes pour automatiser la collecte et fiabiliser nos indicateurs ?
👉 Vous siègez au sein d'un Conseil d'Administration ou d'un Comité de Direction ?
Découvrez nos accompagnements en gouvernance ESG & IAou consultez nos Playbooks stratégiques.
5 nouvelles réglementations durables : ce qui change pour les affaires et la gouvernance
PPWR, CSRD, RDUE, Loi AGEC et lutte contre le greenwashing : découvrez les 5 évolutions réglementaires majeures de la rentrée 2026 et leurs impacts concrets sur vos marges, vos opérations et la gouvernance de votre entreprise.
La transition écologique n'est plus un axe de communication ou un engagement RSE facultatif : c'est désormais du droit pur et dur.
Chaque rentrée apporte son lot de directives européennes et de lois nationales. Pour les Comités de Direction et Conseils d'Administration, l'enjeu n'est plus seulement de respecter ces contraintes administratives, mais de comprendre comment elles impactent directement la marge, les opérations et la gestion des risques de l'entreprise.
Voici les 5 évolutions réglementaires majeures et la manière d'en faire des leviers stratégiques.
1. Fin du « vide » dans les colis : le règlement PPWR entre en vigueur
Le règlement européen sur les emballages et déchets d'emballages (PPWR) fixe une limite stricte : interdiction de dépasser 40 % d'espace vide dans les emballages e-commerce et de transport.
L'enjeu terrain : Fini le sur-emballage et les coussins d'air en plastique pour combler les cartons.
Exemple concret (E-commerce / Logistique) : Un acteur de la distribution mode comme Zalando ou un géant de la cosmétique ne peut plus se contenter de 5 tailles de cartons standardisées. Pour éviter les pénalités et optimiser les flux logistiques, ces entreprises doivent recalculer les volumes d'expédition à la source et s'équiper de technologies de right-sizing (emballage sur-mesure automatisé).
2. CSRD : le reporting extra-financier s'élargit
La directive sur le reporting de durabilité des entreprises (CSRD) passe un cap en étendant son périmètre d'application. L'empreinte carbone (Scope 1, 2 et 3), la gestion de la biodiversité et l'économie circulaire deviennent des données auditées avec le même niveau d'exigence qu'un bilan comptable.
L'enjeu terrain : La donnée ESG quitte le pôle RSE pour intégrer la Direction Financière et le Comité d'Audit.
Exemple concret (Industrie / Retail) : Une ETI industrielle fournissant des grands donneurs d'ordre ne peut plus répondre par des estimations vagues lors des appels d'offres. Elle doit fournir des données carbone d'une précision comptable, sous peine d'être exclue des chaînes de valeur de ses clients cotés.
3. Règlement Anti-Déforestation (RDUE) : traçabilité obligatoire
Le RDUE interdit la commercialisation sur le marché européen de commodités (bois, papier, cacao, soja, huile de palme, caoutchouc, café) sans preuve géolocalisée qu'elles ne sont pas issues de terres déboisées.
L'enjeu terrain : L'obligation de diligence raisonnée impose de remonter la chaîne d'approvisionnement jusqu'à la parcelle cadastrale.
Exemple concret (Agroalimentaire & BTP) : Un groupe comme Danone (pour le cacao ou le soja) ou un industriel du bois comme Piveteaubois doit intégrer des outils de géolocalisation et d'analyse de données satellite. Sans numéro de référence de diligence validé en douane, les marchandises sont bloquées.
Consulter le Playbook Morfo
4. Loi AGEC : durcissement du malus sur le plastique non recyclable
En France, le barème du principe Pollueur-Payeur via la Responsabilité Élargie du Producteur (REP) s'endurcit. Plus un emballage met en péril le recyclage, plus la pénalité financière appliquée à l'unité est élevée.
L'enjeu terrain : L'éco-conception devient un arbitrage financier direct.
Exemple concret (FMCG / Luxe) : Pour un groupe comme L'Oréal, la refonte des flacons ou des capots de parfum ne répond pas uniquement à un objectif d'image. L'élimination des plastiques complexes ou multimatériaux protège directement la marge opérationnelle face à la hausse des éco-contributions.
Consulter les Playbooks Anti gaspi Kikleo ou Seconde Main Faume
5. Fin du greenwashing facile : l'exigence de preuves scientifiques
L'étau réglementaire se resserre sur les allégations environnementales vagues. L'usage de termes comme « neutre en carbone », « éco-responsable » ou « vert » est strictement encadré et interdit s'il ne s'appuie pas sur une Analyse du Cycle de Vie (ACV) complète et vérifiée.
L'enjeu terrain : Risque réputationnel majeur et sanctions juridiques pour publicité mensongère.
Exemple concret (Communication & Brand) : Les campagnes marketing doivent être auditées par la Direction Juridique et la RSE avant diffusion. Une marque ne peut plus communiquer sur la "neutralité" d'un produit en achetant de simples crédits de compensation non certifiés.
Quelle posture adopter au niveau du Board et du Comex ?
Subir ces réglementations comme une suite de contraintes administratives est une erreur tactique. Prises sous l'angle de la gouvernance, ces lois sont un révélateur des vulnérabilités de l'entreprise (dépendance aux matières premières, risque réputationnel, surcoûts d'exploitation).
Chez Sequoia Consulting, nous aidons les dirigeants, Conseils d'Administration et Comités de Direction à transformer ces exigences juridiques et environnementales en décisions stratégiques à fort ROI.
👉 Besoin d'évaluer l'impact de ces réglementations sur votre feuille de route ?
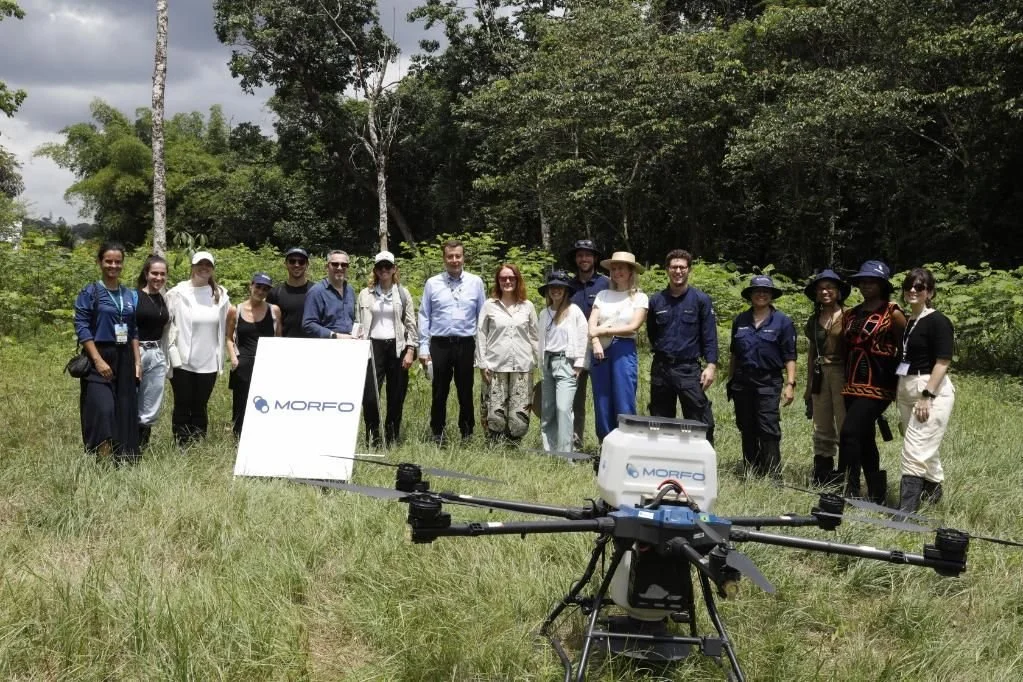
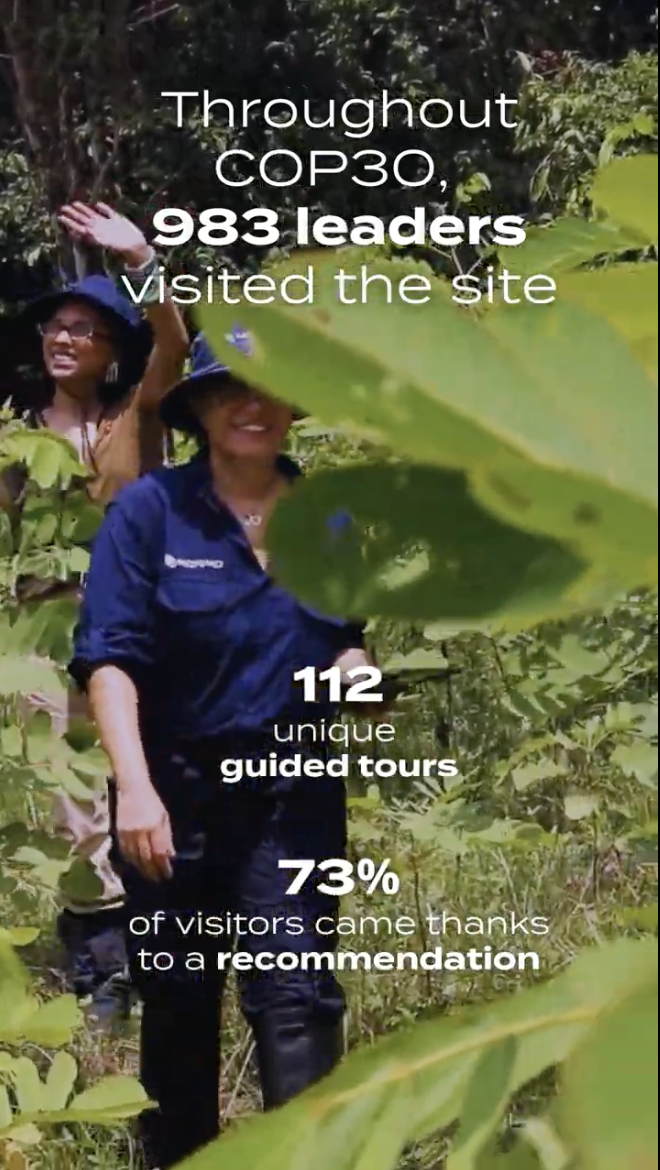
Déployer une architecture de données IA pour certifier l’impact de la reforestation - Cas Morfo
Comment allier imagerie drone, IA et traçabilité des données post-plantation pour garantier la qualité des crédits carbone et répondre aux exigences d'auditabilité CSRD. Retour sur le cas Morfo.
1. Contexte & Enjeu Extra-Financier
Les projets de restauration forestière à grande échelle manquent historiquement de traçabilité, d'auditabilité et de suivi scientifique à long terme. Les entreprises investissant dans la séquestration carbone font face à un risque majeur de "greenwashing" et de volatilité de la qualité des crédits carbone.
2. Architecture & Intervention Sequoia Consulting
- Stratégie de données post-plantation : Conception d'une architecture de collecte et de suivi des données terrain (imagerie drone, indicateurs de biodiversité, biomasse).
- Auditabilité & Proof of Impact : Structuration des pipelines de données pour garantir un suivi pluriannuel opposable aux standards internationaux.
- Rayonnement international (COP30) : Alignement stratégique et déploiement de partenariats de haut niveau lors de la COP30 pour positionner la technologie comme un standard mondial.
3. Résultats & ROI Mesuré
- Déploiement d'une solution de traçabilité IA à grande échelle.
- Positionnement de Morfo au premier plan de la GreenTech mondiale (reconnaissance et étude de cas officielle Google).
💡 NOTE STRATÉGIQUE CAC 40 : Pourquoi une entreprise de l'Indice CAC 40 doit s'y intéresser ?
Exemple d'application : TotalEnergies ou Saint-Gobain (Acteurs à forte empreinte foncière ou émissions incompressibles)
- Intérêt Juridique & CSRD : Anticiper la conformité à la directive européenne sur les crédits carbone et le devoir de vigilance. L'imagerie drone couplée à l'IA offre une preuve auditable exigée par la CSRD (Scope 3 et compensation des impacts résiduels).
- Intérêt Financier : Sécuriser les investissements dans la compensation carbone en évitant la dépréciation des crédits non certifiables.
- Connexion Impact : Permet à un grand émetteur de transformer une dépense de compensation passive en un projet d'actifs naturels tracés par IA, valorisable dans les rapports extra-financiers.
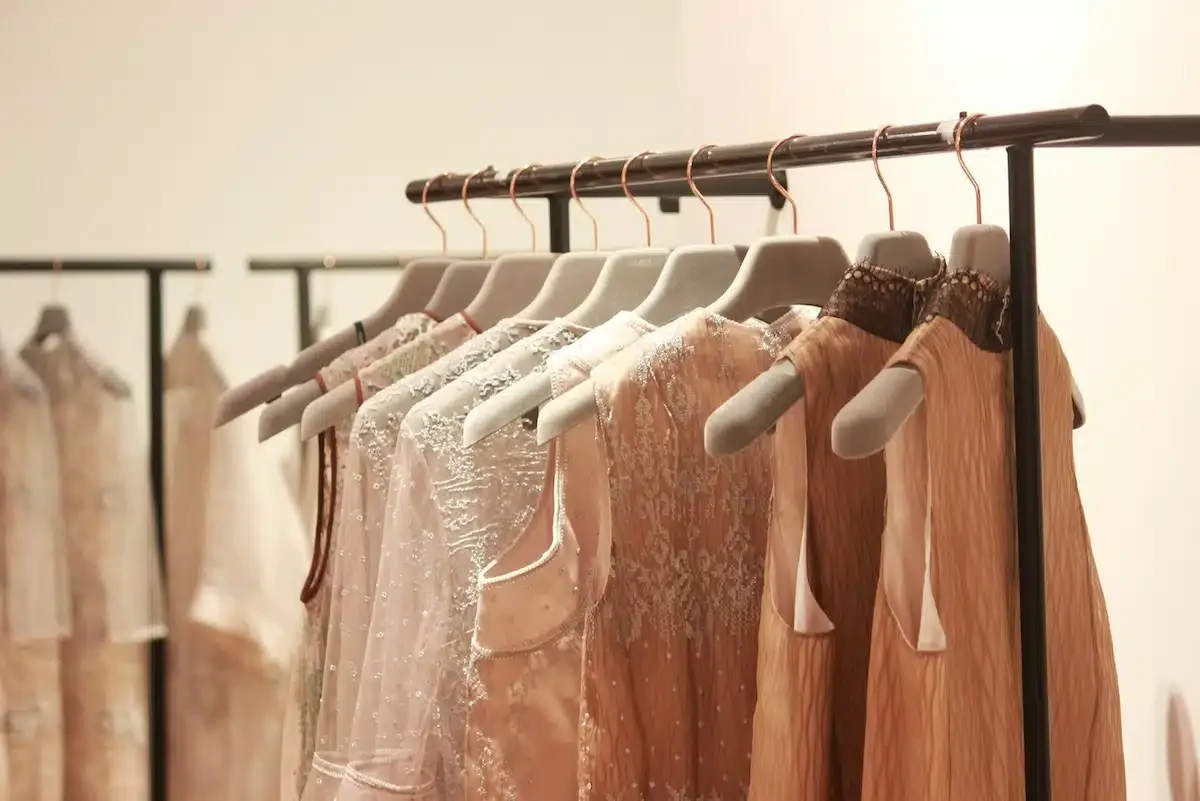
Construire un modèle économique de seconde main financièrement viable pour le Luxe - Cas Faume
Decouvrez comment concilier décarbonation du Scope 3 et rentabilité dans le secteur du Luxe grâce à un modèle économique de seconde main préservant le capital marque. Analyse du cas Faume.
1. Contexte & Enjeu Extra-Financier
Le secteur de la mode et du luxe fait face à une urgence de décarbonation de son Scope 3. Le marché de la seconde main offre une alternative, mais pose des défis complexes de rentabilité, de logistique et de préservation du capital marque.
2. Architecture & Intervention Sequoia Consulting
- Modélisation Économique & ESG : Définition d'un cadrage financier permettant de déployer la revente sans dégrader la marge brute.
- Alignement Stratégique : Structuration des flux de reprise et d'intégration technologique pour l'écosystème Retail & Luxe.
3. Résultats & ROI Mesuré
- Déploiement d'un modèle d'économie circulaire viable et scalable.
- Captation d'une nouvelle clientèle tout en prolongeant la durée de vie des produits.
💡 NOTE STRATÉGIQUE CAC 40 : Pourquoi une entreprise de l'Indice CAC 40 doit s'y intéresser ?
Exemple d'application : LVMH, Kering ou Hermès
- Intérêt Financier : Captation de la valeur du marché de la seconde main (actuellement prélevée par des acteurs tiers comme Vestiaire Collective ou Vinted) tout en améliorant le chiffre d'affaires par client.
- Intérêt Juridique : Préparation aux réglementations européennes sur l'affichage environnemental et la responsabilité élargie des producteurs (REP).
- Connexion Impact : Permet à une maison de luxe de réduire mécaniquement l'empreinte carbone globale par produit vendu en augmentant son taux de réutilisation, alignant ainsi les objectifs de décarbonation CSRD avec la croissance top-line.
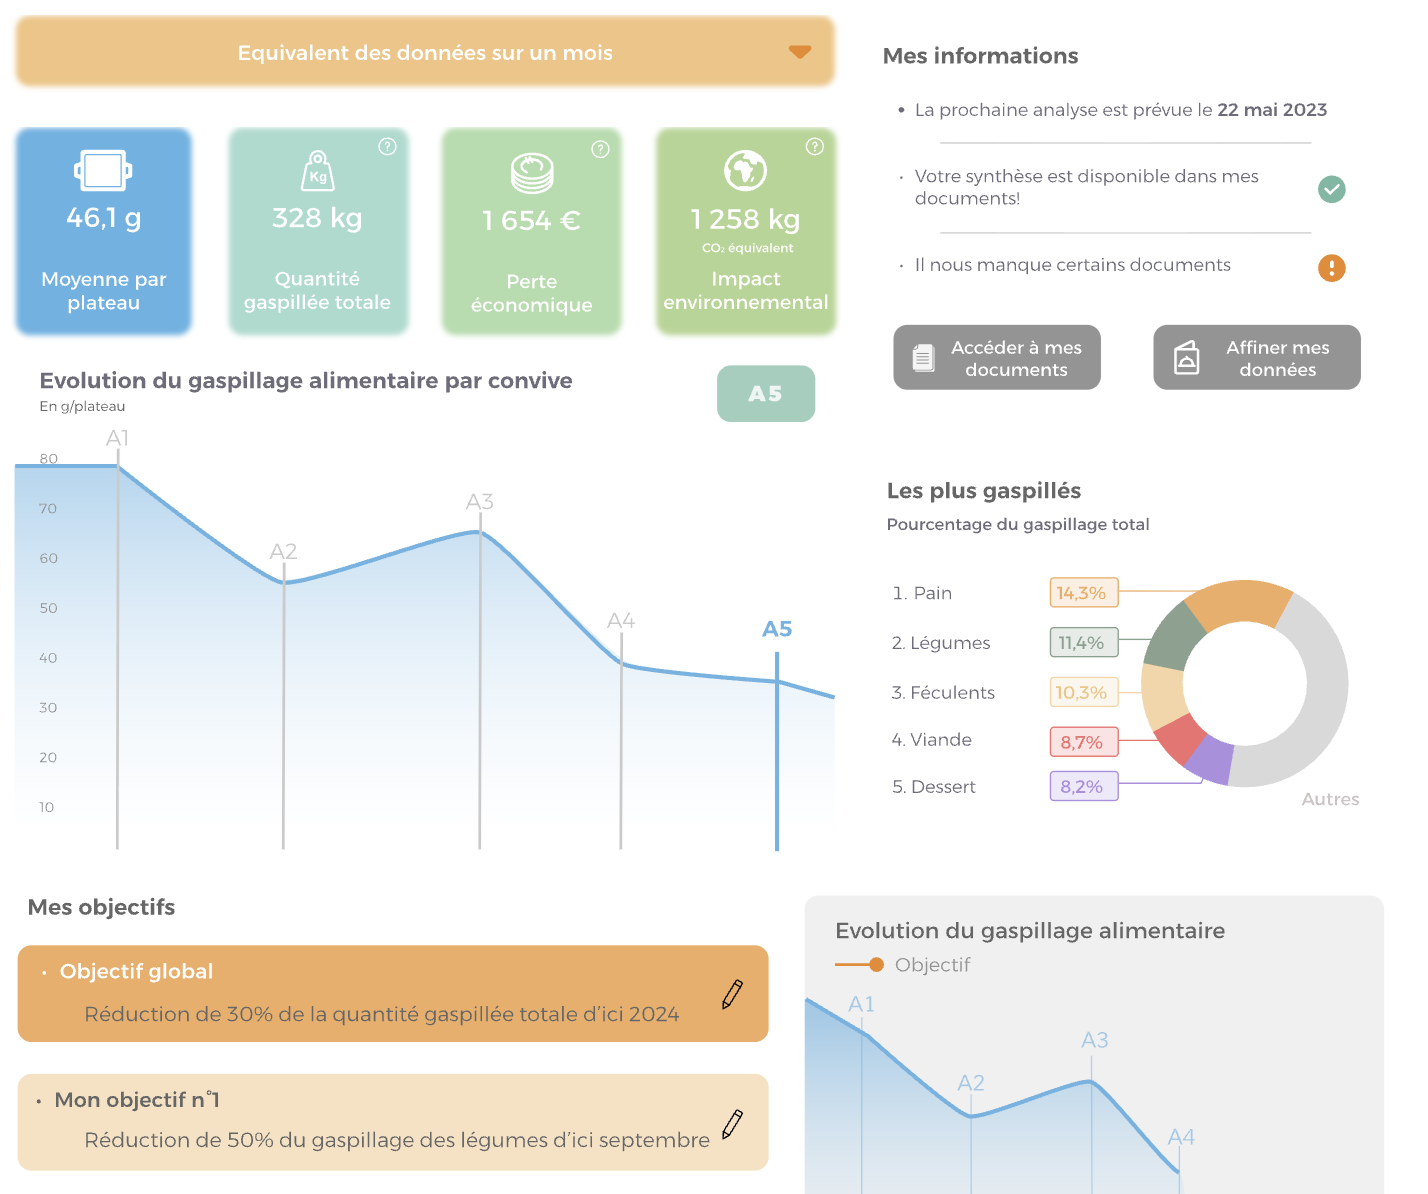
Convertir des données brutes de vision par ordinateur en feuille de route opérationnelle RSE - Cas Kikleo
Réduire le gaspillage alimentaire en restauration collective grâce à la vision par ordinateur : comment transformer des données de scannage brutes en gains financiers et en reduction d'impact carbone. Retour sur le cas Kikleo.
1. Contexte & Enjeu Extra-Financier
En restauration collective, le gaspillage alimentaire représente entre 15 % et 25 % des achats de matières premières, générant un impact carbone lourd (Scope 3) et des pertes financières directes.
2. Architecture & Intervention Sequoia Consulting
- Traduction "Data-to-Action" : Structuration des flux de vision par ordinateur pour transformer les données de scannage brutes en recommandations concrètes et immédiatement applicables en cuisine.
- Feuille de route de déploiement : Modélisation de la gouvernance du projet pour aligner les équipes opérationnelles sur les objectifs de réduction d'impact.
3. Résultats & ROI Mesuré
- Baisse directe du gaspillage en cuisine et réduction des coûts d'approvisionnement dès les premiers mois.
- Génération d'indicateurs extra-financiers précis sur le CO2 et l'eau économisés.
💡 NOTE STRATÉGIQUE CAC 40 : Pourquoi une entreprise de l'Indice CAC 40 doit s'y intéresser ?
Exemple d'application : Sodexo ou Danone (Acteurs de la restauration, de l'agroalimentaire ou grands sites tertiaires)
- Intérêt Financier : ROI direct par la réduction des coûts de matières premières sur des centaines de sites ou cantines d'entreprise.
- Intérêt Juridique : Conformité stricte à la Loi AGEC et à la Loi Égalim en France imposant la réduction du gaspillage alimentaire.
- Connexion Impact : Un géant de la restauration collective ou un groupe du CAC 40 gérant de vastes campus collaborateurs réduit instantanément l'empreinte Scope 3 de ses repas servis, tout en réduisant ses charges d'exploitation.
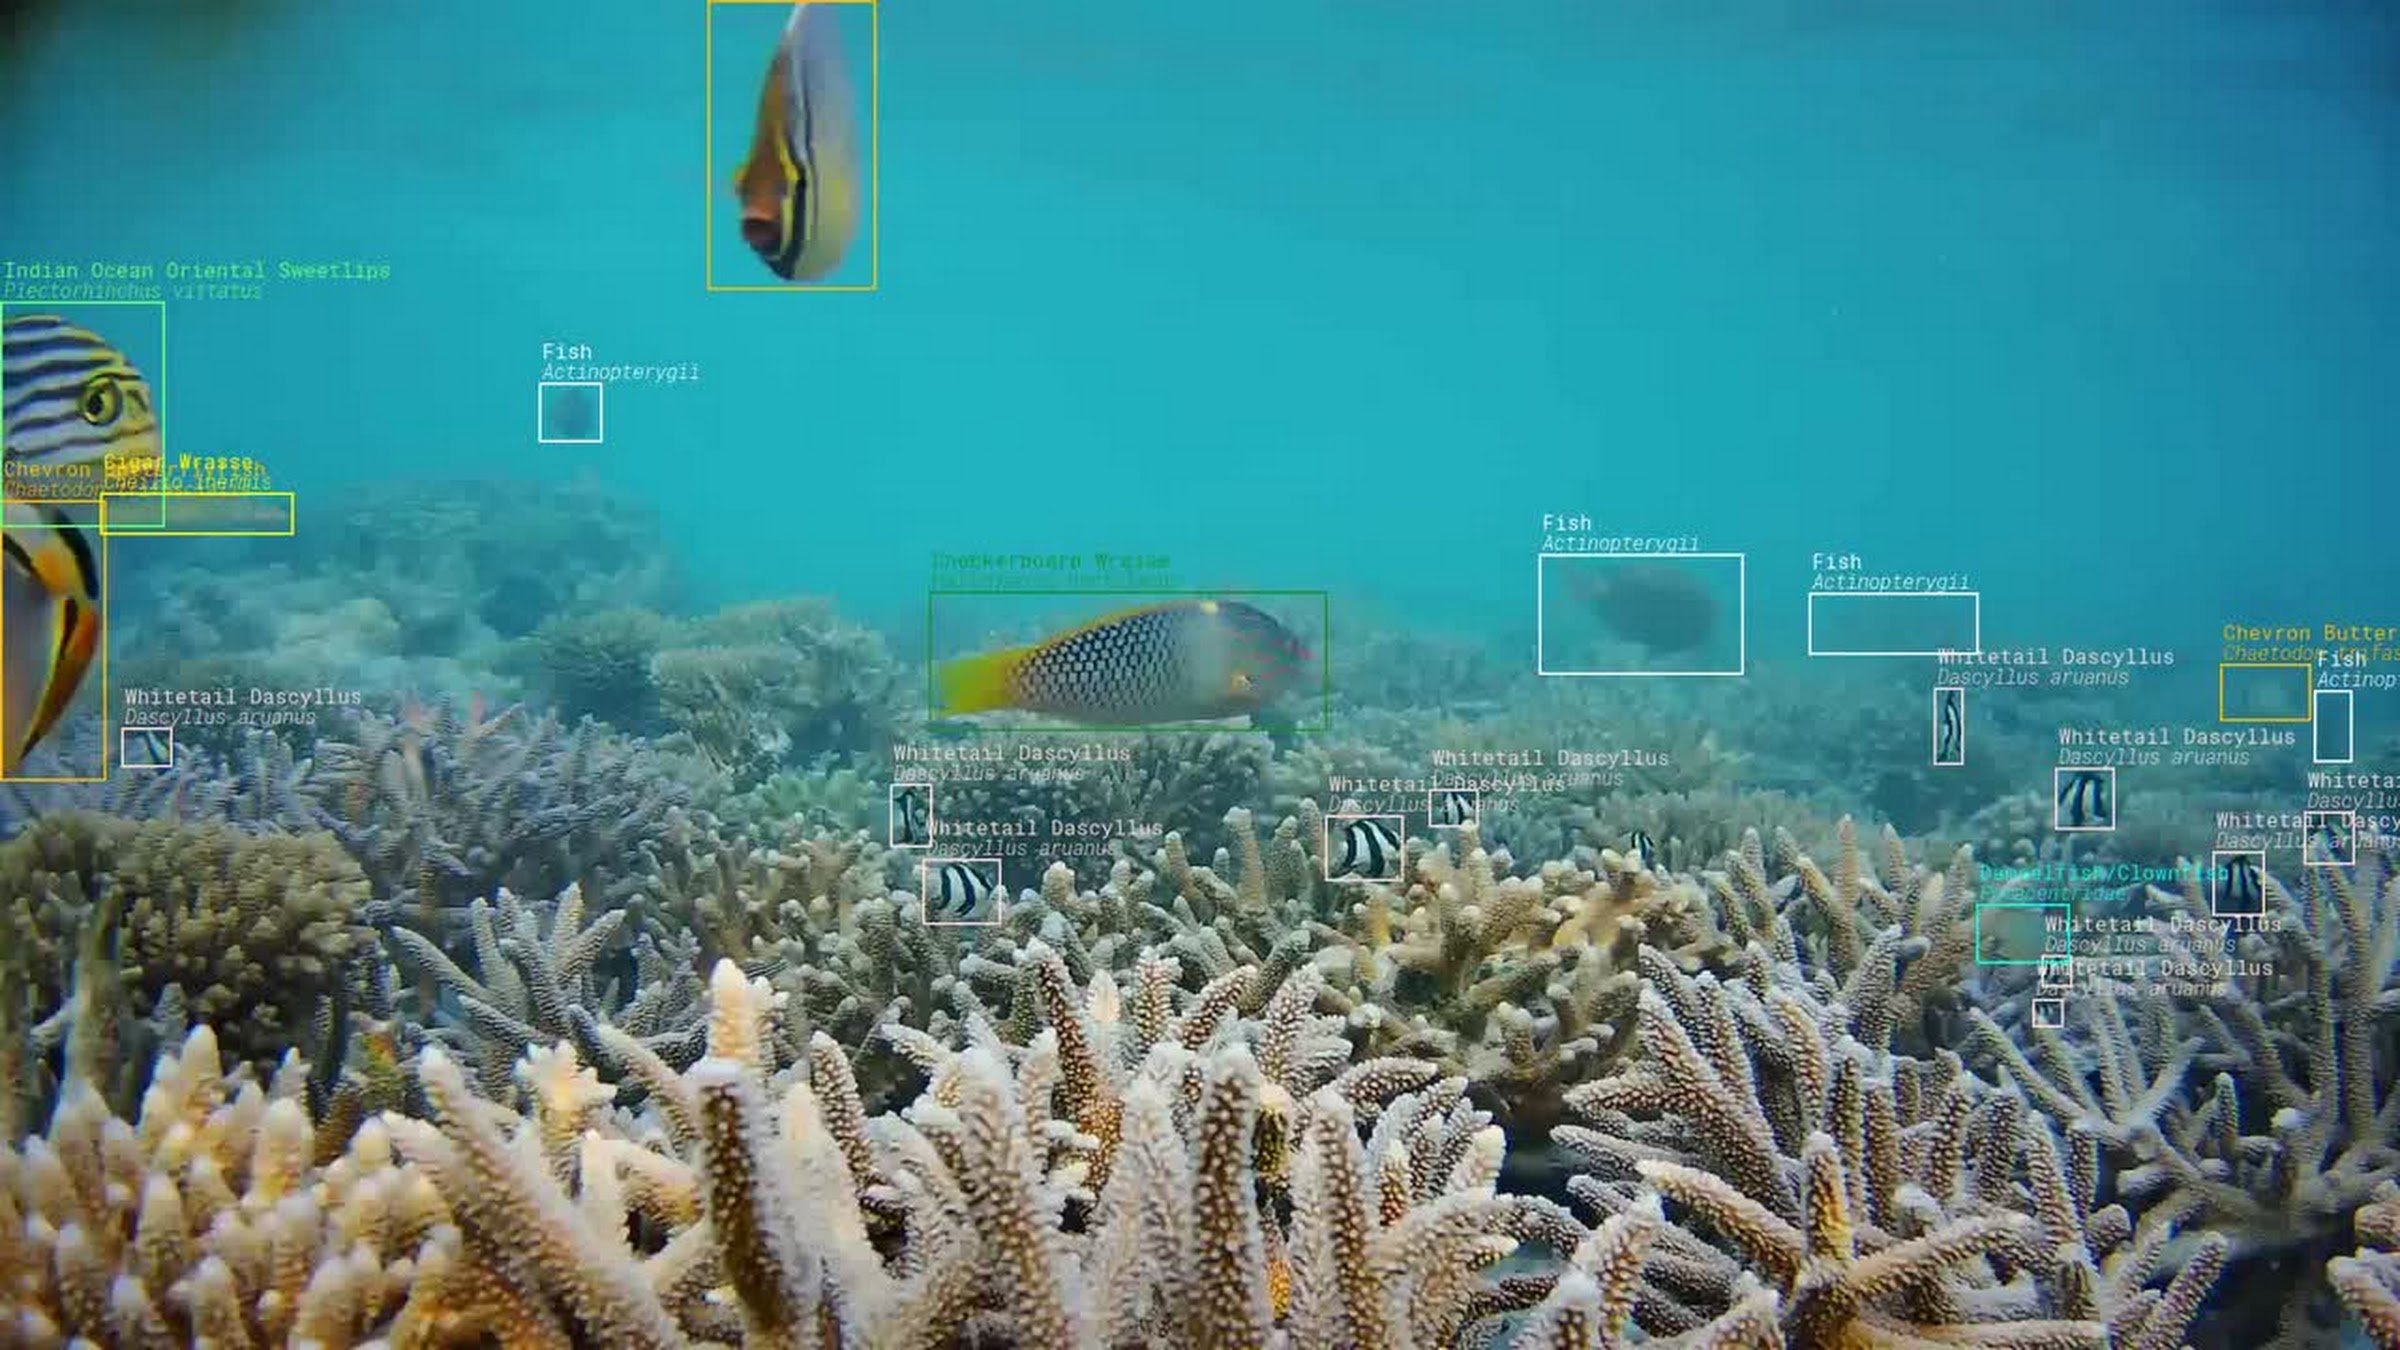
De la collecte brute de données marines au modèle d'IA de reconnaissance d'espèces - Cas Stream Ocean
Comment la structuration des flux vidéo sous-marins et l'IA permettent de mesurer l'impact de la biodiversité marine en temps réel pour répondre aux exigences ESRS E4 de la CSRD. Analyse du cas Stream Ocean.
1. Contexte & Enjeu Extra-Financier
L'évaluation de la biodiversité marine souffre d'un manque de données en temps réel. Les flux vidéo sous-marins génèrent une quantité massive de données non structurées, inexploitables sans automatisation par l'IA.
2. Architecture & Intervention Sequoia Consulting
- Data Pipeline & Qualification : Structuration des processus de qualification et d'annotation des données sous-marines pour entraîner des modèles de vision spécialisés.
- Valorisation du Modèle : Définition du cadre d'alignement stratégique entre la technologie d'analyse vidéo et les attentes des acteurs de la conservation et de l'industrie maritime.
3. Résultats & ROI Mesuré
- Traitement en temps réel des espèces marines identifiées par IA.
- Création d'un dataset de référence certifié pour l'analyse de l'impact des infrastructures marines.
💡 NOTE STRATÉGIQUE CAC 40 : Pourquoi une entreprise de l'Indice CAC 40 doit s'y intéresser ?
Exemple d'application : TotalEnergies (Offshore), Vinci (Infrastructures portuaires) ou CMA CGM (Transport maritime)
- Intérêt Juridique : Anticipation du volet "Biodiversité et écosystèmes marins" de la CSRD (ESRS E4) et conformité aux études d'impact environnemental pour les concessions offshore/portuaires.
- Intérêt Financier : Réduction drastique des coûts d'analyse environnementale terrain (remplacement des campagnes manuelles coûteuses par un suivi continu par IA).
- Connexion Impact : Offre à un acteur des infrastructures énergétiques ou maritimes une preuve objective de non-dégradation de la biodiversité lors de la construction et de l'exploitation d'actifs en mer.